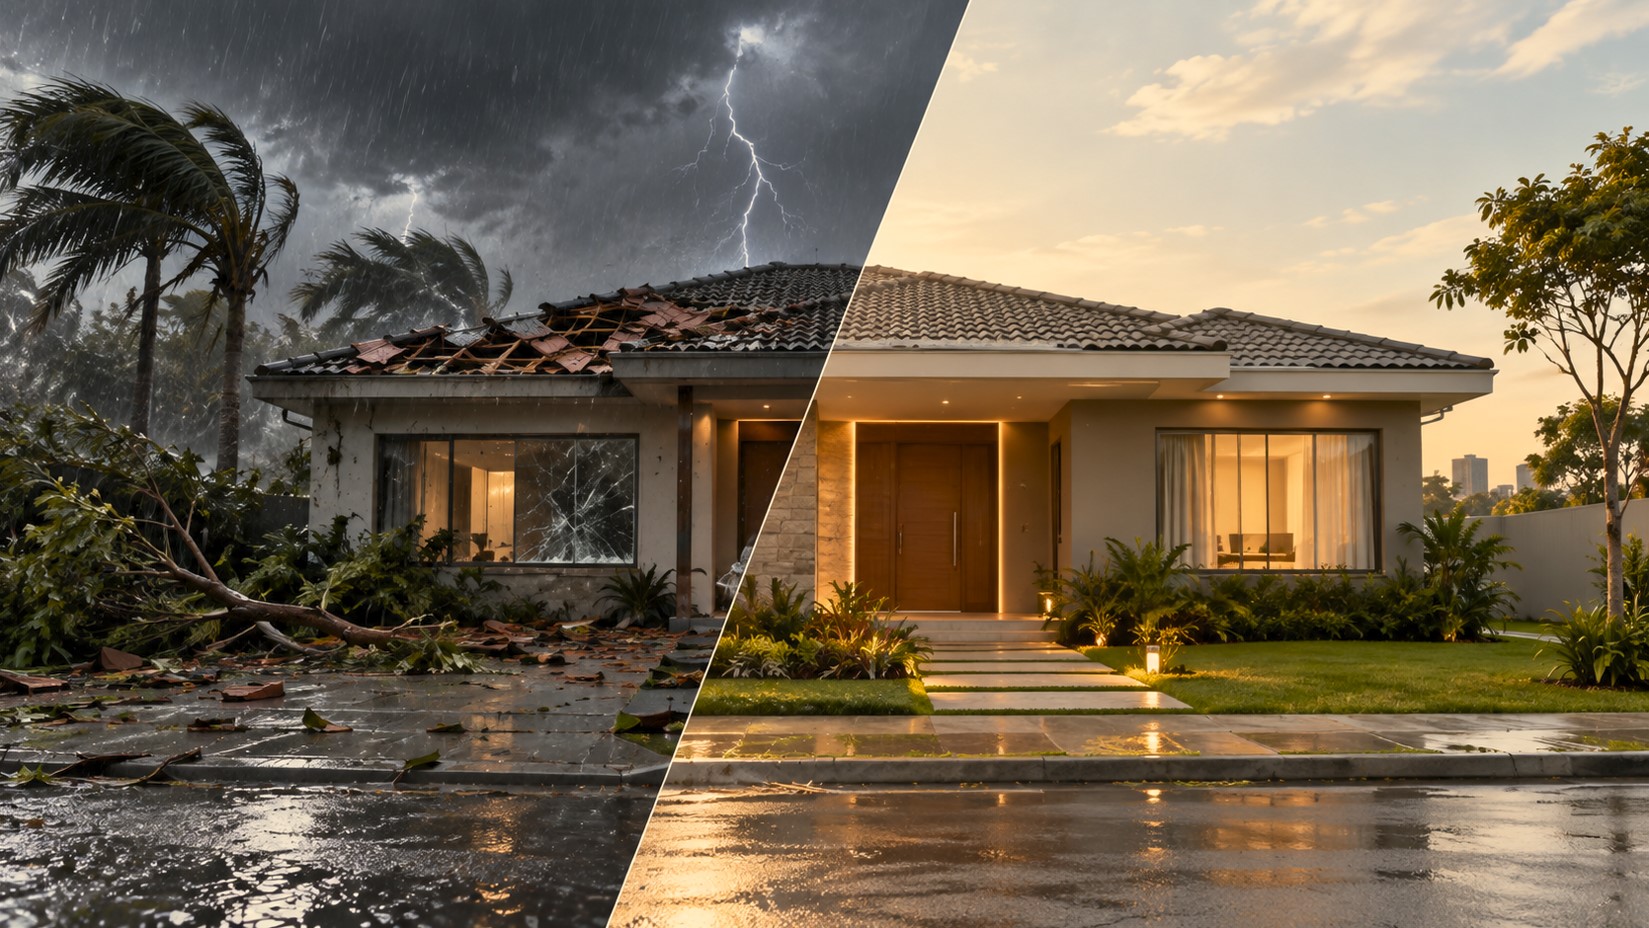
Eventos extremos ampliam a exposição das moradias a prejuízos, mas a existência de uma apólice não significa que todos os fenômenos da natureza estejam automaticamente cobertos.
Tempo de leitura: 7 minutos.
Chuvas intensas, vendavais, granizo, raios, alagamentos e deslizamentos fazem parte de uma realidade que tem colocado a proteção patrimonial cada vez mais em evidência. No Brasil, entretanto, apenas 17% das residências possuem Seguro Residencial, segundo levantamento divulgado pela Confederação Nacional das Seguradoras (CNseg) em julho deste ano.
O cenário ganha ainda mais relevância diante das condições climáticas previstas para os próximos meses. O Painel El Niño 2026-2027, elaborado por órgãos como INPE e INMET, apontou mais de 90% de probabilidade de ocorrência de um El Niño muito forte entre setembro e novembro, com permanência do fenômeno prevista pelo menos até o início de 2027. Para outubro, o INMET projeta chuvas acima da média em áreas do Sul, Mato Grosso do Sul, São Paulo, sudeste de Minas Gerais e Rio de Janeiro.
Nesse contexto, compreender como funciona o Seguro Residencial e, principalmente, quais coberturas foram efetivamente contratadas torna-se parte importante da proteção do patrimônio.
Nem todo risco climático está coberto
O Seguro Residencial é classificado como um seguro compreensivo porque pode reunir diferentes coberturas em uma mesma apólice. Entre as mais comuns estão incêndio, queda de raio, explosão, danos elétricos, vendaval, alagamento, desmoronamento, roubo, furto e impacto de veículos.
Isso não significa, porém, que todas essas garantias estejam presentes em qualquer contrato. A cobertura básica costuma contemplar determinados riscos, enquanto outros dependem da contratação de coberturas adicionais. Dessa forma, dois segurados podem possuir Seguro Residencial e estar protegidos contra situações bastante diferentes.
É justamente por isso que a expressão “danos causados pelo clima” precisa ser analisada com cuidado. Para o seguro, a causa do prejuízo e a cobertura prevista na apólice são determinantes.
Vendaval, granizo e danos elétricos
Uma tempestade pode produzir diversos tipos de danos em poucos minutos. O vento pode atingir o telhado, o granizo danificar estruturas e uma descarga elétrica comprometer eletrodomésticos e equipamentos eletrônicos. Apesar de ocorrerem durante o mesmo evento meteorológico, esses prejuízos não são necessariamente enquadrados na mesma cobertura.
A cobertura para vendaval pode proteger contra danos materiais diretamente relacionados ao fenômeno, conforme as condições previstas na apólice. Já os prejuízos provocados por variações de tensão, curto-circuito ou outros fenômenos elétricos podem depender de uma cobertura específica para danos elétricos.
Esse é um exemplo importante: um raio pode atingir a rede elétrica nas proximidades e causar a queima de uma televisão, geladeira ou computador sem provocar um incêndio na residência. Nessa situação, a análise poderá envolver a cobertura de danos elétricos, e não simplesmente a cobertura contra incêndio ou queda de raio.
Alagamento exige atenção especial
Entre os riscos associados aos eventos climáticos, alagamentos e inundações merecem atenção particular. A SUSEP relaciona o alagamento entre as coberturas que podem ser oferecidas no Seguro Residencial, mas sua presença depende das condições de cada produto e da contratação realizada pelo segurado.
A baixa contratação dessa proteção já foi objeto de estudo específico da autarquia. Em análise regulatória submetida a consulta pública, a SUSEP apontou que menos de 10% das apólices de Seguro Residencial comercializadas nos anos analisados possuíam cobertura adicional para alagamento e inundação. O estudo chegou a avaliar alternativas para ampliar essa proteção, inclusive sua possível inclusão na cobertura básica.
Na prática, isso significa que possuir cobertura para vendaval, por exemplo, não garante automaticamente indenização pelos prejuízos causados pela entrada de água em uma residência após uma tempestade. Cada causa deve ser confrontada com as coberturas e exclusões previstas no contrato.
Edificação e conteúdo também são diferentes
Outro aspecto que merece atenção é o que efetivamente está protegido. O Seguro Residencial pode cobrir a própria edificação e, facultativamente, o conteúdo existente dentro do imóvel. Imagine uma residência atingida por um alagamento. Pode haver prejuízos nas paredes, pisos e instalações, mas também em móveis, eletrodomésticos e outros bens.
A existência de cobertura para o evento não dispensa a verificação de quais bens estão incluídos, do Limite Máximo de Indenização estabelecido para cada garantia e da eventual aplicação de franquia ou participação do segurado. Por isso, avaliar apenas o valor do imóvel não é suficiente. A composição das coberturas precisa considerar também o patrimônio existente dentro da residência e os riscos aos quais ele está exposto.
Seguro não substitui manutenção
Também é necessário diferenciar um evento súbito de problemas decorrentes da conservação do imóvel. Desgaste natural, ferrugem, erosão, vícios próprios da construção e deterioração gradual figuram entre situações que podem estar excluídas das condições do Seguro Residencial.
Uma tempestade que provoca danos em um telhado em boas condições, portanto, não representa necessariamente a mesma situação de uma infiltração decorrente de uma estrutura deteriorada ao longo do tempo.O seguro funciona como instrumento de transferência de determinados riscos financeiros. Ele não substitui manutenção preventiva, conservação do imóvel nem as medidas de segurança recomendadas pelos órgãos de Defesa Civil.
Residencial, Condomínio e Habitacional
Outra confusão comum envolve diferentes modalidades de seguro ligadas ao imóvel. O Seguro Residencial é destinado a casas e apartamentos e pode proteger a edificação, o conteúdo e outras responsabilidades previstas na apólice. O Seguro Condomínio, por sua vez, tem como objeto a edificação do condomínio, abrangendo unidades autônomas e áreas comuns dentro das condições contratadas.
Ter seguro no condomínio, portanto, não significa necessariamente que todos os bens existentes dentro de um apartamento estejam protegidos.
Já o Seguro Habitacional relacionado ao financiamento imobiliário possui características próprias. A cobertura de Danos Físicos ao Imóvel contempla, no mínimo, determinados eventos como incêndio, raio, explosão, vendaval, destelhamento, desmoronamento e inundação ou alagamento, inclusive quando decorrentes de chuva.
São produtos diferentes e não devem ser considerados equivalentes.
Conhecer o risco antes do sinistro
A prevenção também vem ganhando espaço na discussão sobre seguros. A CNseg disponibiliza uma Ferramenta de Riscos Climáticos voltada à análise da exposição de determinadas localidades. A iniciativa integra um conjunto de recursos desenvolvidos pelo setor para ampliar o conhecimento sobre riscos ambientais e permitir uma avaliação mais adequada antes da ocorrência de um evento.
Essa lógica reforça uma mudança importante: o seguro não deve ser lembrado apenas depois do prejuízo. Conhecer as características da região, identificar os riscos aos quais o imóvel está exposto e ajustar as coberturas à realidade da residência são etapas importantes para reduzir a vulnerabilidade financeira.
Brasil ainda tem grande lacuna de proteção
A dimensão desse desafio aparece no Relatório Final do Grupo de Trabalho Seguro Catástrofe, divulgado pela SUSEP em 28 de setembro. Segundo o documento, estima-se que apenas cerca de 9% das perdas econômicas decorrentes de desastres climáticos no Brasil sejam cobertas pelo mercado de seguros. A média mundial é de aproximadamente 45%.
O grupo apresentou 30 proposições envolvendo prevenção, mecanismos financeiros e securitários, disponibilidade de dados, modelagem de riscos e possíveis soluções para ampliar a proteção contra catástrofes. Isso não significa que tenha sido criado um novo “Seguro Catástrofe” para contratação imediata. O relatório reúne propostas e alternativas que ainda dependem de avaliação e eventual desenvolvimento regulatório.
Enquanto essas discussões avançam, o Seguro Residencial continua sendo uma das principais ferramentas disponíveis para reduzir o impacto financeiro de determinados danos ao patrimônio. Por isso, mais importante do que simplesmente possuir uma apólice é conhecer as coberturas contratadas, os limites de indenização, as franquias e as exclusões previstas no contrato.
A Toscano Corretora de Seguros busca contribuir para que essa escolha seja feita de forma consciente, considerando as características do imóvel e os riscos aos quais ele está exposto. Para obter informações sobre o Seguro Residencial e suas coberturas, entre em contato com a nossa Central de Atendimento pelo telefone (61) 3963-4050, de segunda a sexta-feira, das 9h às 18h, ou pelo e-mail clientes@toscanoseguros.com.br.
Referências:
SUSEP divulga relatório final do Grupo de Trabalho Seguro Catástrofe
CQCS – CNseg amplia Ferramenta de Riscos Climáticos com análise de deslizamentos e raios