Cobertura de responsabilidade civil protege o segurado contra prejuízos causados a terceiros, mas os valores contratados precisam acompanhar a dimensão dos riscos envolvidos.
Tempo de leitura: 6 minutos.
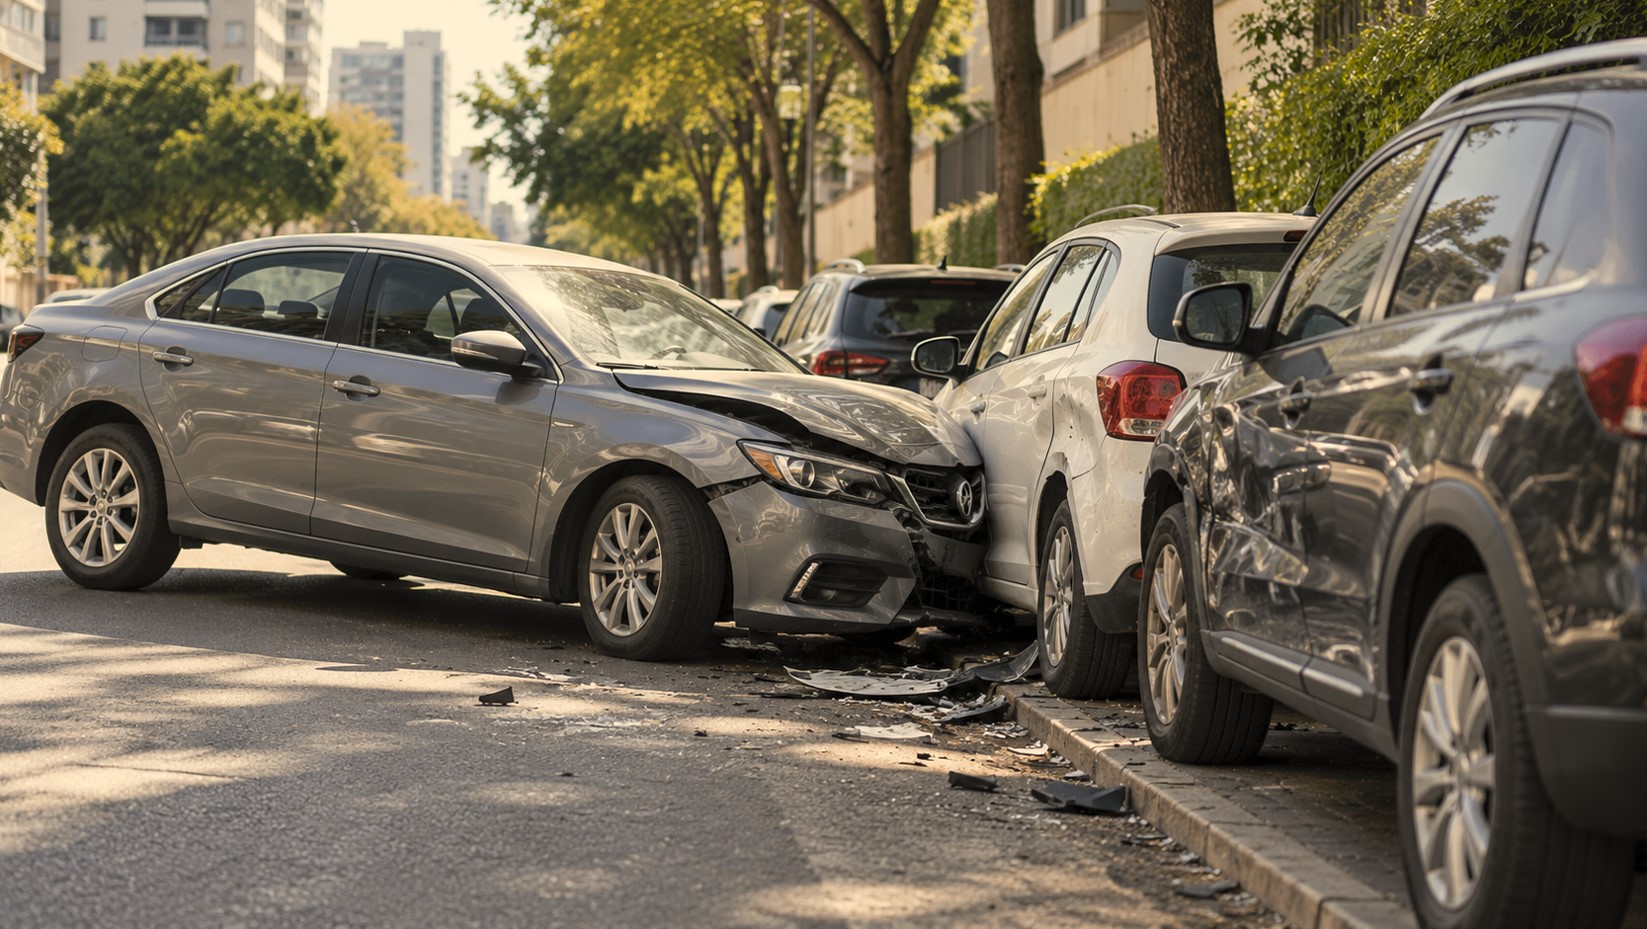
Um acidente de trânsito nem sempre envolve apenas dois veículos. Uma perda de controle, uma colisão em sequência ou o impacto contra carros estacionados pode transformar um único evento em prejuízos para vários proprietários ao mesmo tempo.
Foi o que ocorreu recentemente no Cruzeiro Novo, no Distrito Federal. Um motorista perdeu o controle do veículo e atingiu diversos automóveis estacionados. O episódio trouxe novamente à discussão uma questão importante para quem possui seguro: o que acontece quando os prejuízos causados a terceiros ultrapassam o valor contratado na apólice?
É justamente nesse ponto que a cobertura de Responsabilidade Civil Facultativa de Veículos, conhecida como RCF-V, merece atenção.
O seguro do carro e o seguro para terceiros
Quando se fala em Seguro Auto, é comum pensar primeiro na proteção do próprio veículo contra colisão, roubo, furto ou outros eventos previstos na apólice. Mas os prejuízos de um acidente podem ir muito além dos danos ao automóvel segurado. Se o motorista for responsabilizado por causar danos a outras pessoas ou aos seus bens, poderá surgir a obrigação de repará-los.
A cobertura de Responsabilidade Civil Facultativa de Veículos existe justamente para proteger o patrimônio do segurado em situações como essa. De acordo com a Superintendência de Seguros Privados (SUSEP), o RCF-V pode cobrir danos materiais e corporais causados a terceiros em acidentes pelos quais o segurado seja responsabilizado, sempre de acordo com os limites e demais condições estabelecidos no contrato.
Por isso, é importante perceber uma diferença fundamental: a cobertura destinada ao próprio automóvel e a cobertura para danos causados a terceiros cumprem funções distintas dentro do seguro.
Danos a terceiros têm limite
Ter cobertura para terceiros não significa possuir uma proteção sem limite de valor. Na contratação do seguro, são estabelecidas as importâncias seguradas para cada cobertura. Esses valores representam o limite máximo de responsabilidade assumido pela seguradora, conforme previsto na apólice.
Imagine, por exemplo, um seguro com um limite específico para danos materiais a terceiros. Se um acidente provocar prejuízos inferiores a esse valor, a cobertura poderá ser suficiente, observadas as condições contratuais. Mas o cenário muda quando uma única ocorrência envolve vários veículos ou causa danos de maior proporção.
O limite contratado não se multiplica simplesmente porque há vários terceiros prejudicados. Dependendo da estrutura prevista na apólice, os prejuízos relacionados ao mesmo evento podem consumir progressivamente o valor disponível daquela cobertura. Se a soma das indenizações superar o limite contratado, a seguradora responderá até esse limite. A parcela excedente poderá permanecer sob responsabilidade do causador do acidente.
Assim sendo, uma cobertura que poderia parecer suficiente em uma colisão de menor proporção pode não ser suficiente quando vários veículos são atingidos no mesmo acidente.
Um acidente pode envolver valores elevados
Esse risco não está restrito a grandes colisões. Imagine que um motorista atinja dois ou três veículos seguidos. Mesmo que nenhum deles tenha perda total, reparos em carroceria, componentes eletrônicos, sensores, faróis, câmeras e outras peças podem representar valores consideráveis.
Também não é possível prever quais veículos estarão envolvidos em um acidente. O automóvel atingido pode ter valor de mercado muito superior ao veículo do próprio segurado. Em outras situações, podem existir danos a postes, muros, portões, fachadas ou outros bens pertencentes a terceiros.
É por isso que a definição do limite da cobertura não deve considerar apenas o valor do carro segurado. A pergunta mais relevante é outra: qual é a dimensão do prejuízo que esse veículo pode causar a terceiros?
Danos materiais e corporais não são iguais
Outro cuidado importante é não tratar todas as coberturas de responsabilidade civil como se fossem uma única garantia. O RCF-V pode prever valores distintos para danos materiais e corporais. Os danos materiais estão relacionados, por exemplo, aos prejuízos causados aos veículos ou a outros bens de terceiros.
Já os danos corporais incluem lesões físicas ou morte decorrentes do acidente, nas condições estabelecidas no seguro. A SUSEP esclarece que as garantias possuem importâncias seguradas próprias e estão sujeitas aos valores contratados. Também pode existir cobertura específica para danos morais, dependendo do produto e da contratação realizada. Ela não deve ser presumida apenas porque há coberturas para danos materiais ou corporais.
Essa separação é importante porque um limite considerado adequado para danos materiais não significa, necessariamente, que os demais riscos estejam protegidos na mesma proporção.
O valor contratado merece revisão
Ao renovar o Seguro Auto, muitos segurados concentram a atenção no preço final da apólice, na franquia ou na cobertura do próprio veículo. Os limites da responsabilidade civil podem acabar recebendo menos atenção. Esse é um ponto que merece uma revisão cuidadosa.
Um valor definido anos atrás pode deixar de representar adequadamente a realidade atual. Além disso, mudanças no uso do veículo, na rotina do motorista ou simplesmente na exposição cotidiana ao trânsito podem justificar uma nova avaliação das coberturas.
Reduzir o limite para terceiros apenas para reduzir o preço do seguro pode gerar economia imediata, mas também pode aumentar a parcela do risco que continuará a ser suportada pelo patrimônio do próprio segurado. O custo da apólice, portanto, não deve ser analisado isoladamente. É necessário observar o que efetivamente está sendo protegido e até onde cada cobertura se estende.
Seguro também é proteção patrimonial
A cobertura de responsabilidade civil costuma ser percebida como uma proteção destinada a terceiros prejudicados. Na prática, ela também cumpre uma função essencial para o próprio segurado. Quando há responsabilidade por um acidente, a obrigação de reparar o dano não desaparece porque o prejuízo foi elevado.
O seguro transfere para a seguradora parte desse risco financeiro dentro dos limites contratados. Acima deles, porém, a responsabilidade pode voltar a atingir diretamente o patrimônio do causador do dano. Por isso, contratar RCF-V não deve significar apenas acrescentar uma cobertura à apólice. É necessário avaliar se os valores escolhidos são compatíveis com a exposição existente.
Na contratação ou renovação do Seguro Auto, a Toscano Corretora de Seguros pode auxiliar na análise das coberturas e dos limites de responsabilidade civil mais adequados ao perfil e às necessidades de cada segurado.
Central de Atendimento: (61) 3963-4050
De segunda a sexta-feira, das 9h às 18h
E-mail: clientes@toscanoseguros.com.br
Referências:
Motorista perde o controle e destrói vários carros: entenda os caminhos para indenização