Pequenas e médias empresas enfrentam desafios que vão além da proteção de instalações e equipamentos. A continuidade das operações, a responsabilidade perante terceiros e as obrigações contratuais exigem uma análise cada vez mais criteriosa das coberturas securitárias.
Tempo de leitura: 7 minutos.
O mercado de seguros empresariais acompanha as mudanças nas atividades econômicas e nas responsabilidades assumidas pelas empresas. Para pequenos e médios negócios, proteger instalações, estoques e equipamentos continua sendo fundamental, mas os riscos envolvidos na operação podem acarretar consequências que vão muito além dos danos materiais.
Uma interrupção prolongada das atividades, um acidente nas instalações de um cliente ou o descumprimento de determinadas obrigações contratuais pode comprometer as receitas, gerar despesas inesperadas e afetar a capacidade financeira de uma empresa.
Esse cenário reforça a importância da gestão de riscos e da contratação de coberturas adequadas às características de cada negócio. A proteção securitária deixa de ser analisada apenas pelo valor do patrimônio e passa a considerar também a continuidade operacional e as responsabilidades decorrentes da atividade empresarial.
Seguro empresarial vai além dos danos materiais
Tradicionalmente, o Seguro Empresarial, é associado à proteção contra incêndio, explosão, danos elétricos, roubo e outros eventos que possam atingir o estabelecimento. No entanto, o Seguro Empresarial oferece diferentes opções de cobertura, conforme o ramo de atividade e as condições de contratação. Entretanto, duas empresas com patrimônios semelhantes podem apresentar exposições completamente distintas.
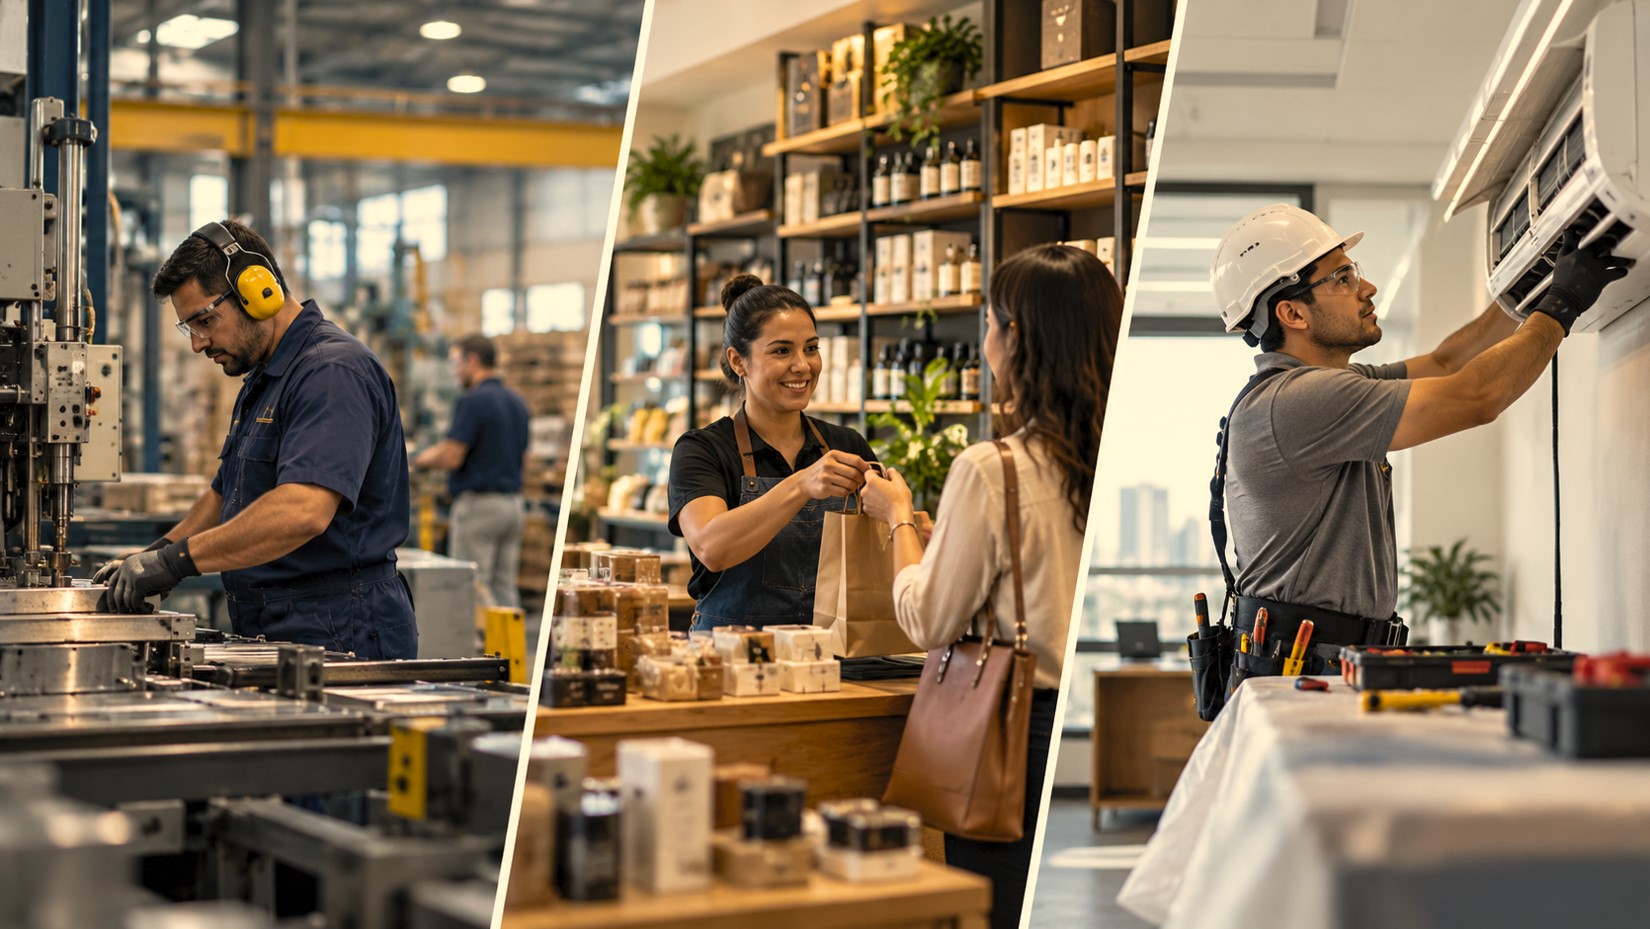
Uma indústria depende do funcionamento de máquinas e equipamentos para manter sua produção. Um estabelecimento comercial precisa preservar suas mercadorias, instalações e capacidade de atendimento. Já uma empresa prestadora de serviços pode enfrentar riscos relacionados à execução de trabalhos nas dependências de terceiros. Essas diferenças influenciam a identificação dos bens seguráveis, os riscos que precisam de cobertura e os limites de indenização adequados.
A Superintendência de Seguros Privados (SUSEP), orienta os empresários a identificar os riscos capazes de comprometer a situação financeira de seus negócios. Dessa forma, o objetivo é claro: distinguir os riscos que podem ser mitigados internamente daqueles que justificam a transferência de riscos por meio de seguros.
Paralisação das atividades pode ampliar os prejuízos
Um sinistro empresarial nem sempre termina quando os danos materiais são reparados. Imagine uma indústria que precise interromper a produção após um incêndio atingir equipamentos essenciais. Além dos custos de reparação ou substituição das máquinas, a paralisação pode comprometer o faturamento, atrasar entregas e dificultar o pagamento de despesas que persistem mesmo sem a operação regular.
Situações semelhantes podem atingir estabelecimentos comerciais, restaurantes, oficinas e empresas de serviços. Nesse contexto, coberturas de lucros cessantes e de despesas fixas podem representar uma proteção importante, desde que contratadas e observadas as condições da apólice.
A cobertura de lucros cessantes pode cobrir perdas financeiras decorrentes da interrupção ou da redução das atividades, geralmente vinculadas à ocorrência de um evento material coberto. Sua aplicação depende das condições contratuais, dos períodos previstos e dos limites estabelecidos.
Não se trata, portanto, de garantia contra qualquer redução de faturamento ou dificuldade financeira. A indenização exige o enquadramento do evento nas condições da cobertura contratada. Essa distinção demonstra que proteger o patrimônio físico e preservar a capacidade de continuidade das operações são objetivos complementares, mas não necessariamente garantidos pelas mesmas garantias.
Responsabilidade Civil exige atenção às atividades
Outro aspecto relevante para pequenas e médias empresas é a possibilidade de causar prejuízos a terceiros no exercício de suas atividades. Uma empresa responsável pela instalação de equipamentos pode causar danos às instalações do contratante. Um estabelecimento comercial pode enfrentar uma reclamação decorrente de um acidente ocorrido em suas dependências. Já uma prestadora de serviços técnicos pode ser responsabilizada por falhas na execução de suas obrigações profissionais.
Embora essas situações envolvam responsabilidade civil, não são necessariamente cobertas pela mesma modalidade de seguro. O Seguro de Responsabilidade Civil pode proteger o patrimônio do segurado diante da obrigação de reparar determinados danos causados a terceiros, respeitadas as coberturas, os limites e as exclusões estabelecidos no contrato. A SUSEP diferencia modalidades de proteção relacionadas, entre outras, a operações empresariais, serviços profissionais, danos ambientais e riscos cibernéticos.
Assim, a contratação de uma cobertura de RCO não significa, automaticamente, que todas as reclamações decorrentes de erros profissionais, de produtos fornecidos ou de serviços executados estejam protegidas. A análise deve considerar a natureza das atividades realizadas, os locais de execução, os bens sob responsabilidade da empresa e as obrigações assumidas perante clientes e contratantes.
Grandes contratos reforçam a gestão de riscos
A importância de avaliar previamente os riscos também se evidencia nas discussões recentes sobre contratos de infraestrutura. Recentemente, o Governo Federal abriu consulta pública sobre uma proposta de diretrizes para a política de seguros aplicável a concessões e outras modalidades de exploração privada de infraestrutura aeroportuária, portuária e hidroviária.
A proposta, com participação pública prevista até 23 de outubro, contempla a realização de estudos de segurabilidade, destinados a identificar os riscos dos empreendimentos e avaliar a disponibilidade de coberturas no mercado antes da definição das exigências contratuais.
Embora direcionada a grandes projetos, a iniciativa evidencia um princípio que também interessa às pequenas e médias empresas. Ou seja, identificar os riscos e compreender as responsabilidades assumidas antes de definir quais seguros contratar. Uma pequena empresa fornecedora de equipamentos, por exemplo, pode assumir obrigações diferentes das previstas para uma prestadora de serviços de manutenção ou para uma empresa responsável pela execução de obras.
Dependendo da natureza do contrato, essas operações podem exigir proteções distintas, como Seguro Empresarial, Seguro de Responsabilidade Civil, Seguro de Riscos de Engenharia ou Seguro Garantia. Essas modalidades não são intercambiáveis. O Seguro Garantia, por exemplo, destina-se a garantir o cumprimento de obrigações contratuais específicas, enquanto os seguros patrimoniais e de Responsabilidade Civil atendem a outras exposições.
Também não significa que as diretrizes propostas para concessões públicas criem automaticamente novas exigências para todas as pequenas empresas. As obrigações dependem da legislação aplicável e das condições de cada contratação.
A proteção deve acompanhar a realidade empresarial
O crescimento de uma empresa, a aquisição de equipamentos, a ampliação das instalações, o início de novas atividades e a celebração de contratos com responsabilidades adicionais podem modificar significativamente sua exposição a riscos. Por essa razão, a análise do Seguro Empresarial não deve se limitar ao momento da contratação inicial.
A renovação da apólice representa uma oportunidade para verificar se os valores segurados continuam adequados, se as atividades declaradas correspondem à operação atual e se as coberturas contratadas permanecem compatíveis com as necessidades do negócio.
Também é importante avaliar franquias, riscos excluídos, limites máximos de indenização e eventuais exigências de prevenção e segurança. O objetivo não é necessariamente ampliar a quantidade de coberturas, mas identificar quais garantias são efetivamente relevantes para cada empresa, evitando tanto exposições desprotegidas quanto contratações incompatíveis com sua realidade operacional.
Gestão de riscos começa antes do sinistro
O Seguro Empresarial acompanha uma realidade em que os prejuízos podem atingir simultaneamente o patrimônio, as receitas e as responsabilidades contratuais de uma organização. Para pequenas e médias empresas, compreender essas diferentes dimensões permite tomar decisões mais consistentes sobre prevenção, continuidade das atividades e transferência de riscos.
Uma apólice adequada não elimina a possibilidade de acidentes ou dificuldades operacionais, mas pode ajudar a reduzir suas consequências financeiras, dentro das condições e dos limites contratados. A Toscano Corretora de Seguros auxilia empresas comerciais, industriais e prestadoras de serviços na avaliação de suas exposições e na identificação de coberturas compatíveis com as características de cada atividade.
Antes de contratar ou renovar o Seguro Empresarial, entre em contato com a Toscano Seguros para obter orientações sobre coberturas, limites de indenização e alternativas de proteção adequadas às necessidades de sua empresa.
Central de Atendimento: (61) 3963-4050, de segunda a sexta-feira, das 9h às 18h.
E-mail: clientes@toscanoseguros.com.br
Referências:
SUSEP – Seguro de Responsabilidade
Consulta Pública: Portaria de Diretrizes de Política de Seguros